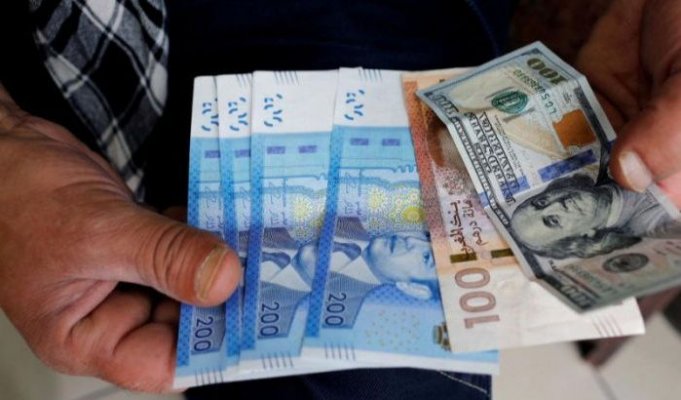
Le dirham s’est récemment orienté à la baisse face à l’euro et au dollar, l’euro repassant au-dessus de 11 dirhams. Un seuil symbolique, davantage qu’un seuil économique. Après plusieurs années de mouvements contenus — et même une appréciation de 4% du dirham face à l’euro en 2024 — la question est surtout de savoir jusqu’où ce mouvement peut se transmettre à l’économie réelle.
Car une baisse du dirham ne se traduit pas mécaniquement par une hausse générale des prix. Son impact dépend de l’exposition de chaque produit aux devises étrangères, des cours internationaux et de la capacité des entreprises à absorber ou à répercuter la hausse de leurs coûts.
Un mouvement à replacer dans son contexte
Le Maroc fonctionne avec un régime de change à bandes de fluctuation de ±5%, autour d’une parité calculée à partir d’un panier composé à 60% d’euros et à 40% de dollars. Le taux du dirham ne dépend donc pas uniquement de l’offre et de la demande sur le marché marocain. Il évolue également avec la relation entre l’euro et le dollar.
L’évolution récente du dirham doit être replacée dans une perspective plus longue. Après les fluctuations de 2022, marquées notamment par l’envolée du dollar face à l’euro, la monnaie marocaine a connu des évolutions contrastées au cours des années suivantes. Le taux de change dépend en effet autant des mouvements internationaux de l’euro et du dollar que des flux de devises au Maroc.
Les dernières projections de Bank Al-Maghrib apportent un éclairage complémentaire. Après une appréciation de 2% en 2025, le taux de change effectif réel du dirham devrait se déprécier de 4,1% en 2026, puis de 2% en 2027. Cet indicateur, qui tient compte des échanges avec plusieurs partenaires commerciaux et des écarts de prix, ne correspond pas à une baisse équivalente du dirham face à l’euro ou au dollar. La Banque centrale considère néanmoins que sa valeur reste globalement alignée sur les fondamentaux économiques.
Les importations jouent, mais elles n’expliquent pas tout
Le besoin de devises s’est accru cette année. À fin août, les importations de biens ont augmenté de 15,8%, à 617,5 milliards de dirhams, contre une hausse de 8,7% des exportations, à 334,9 milliards. Le déficit commercial s’est ainsi creusé de 25,4%.
Des importations plus importantes génèrent mécaniquement davantage de règlements en devises. Mais elles ne suffisent pas à expliquer, à elles seules, l’évolution du dirham. Les recettes touristiques, les transferts des Marocains résidant à l’étranger, les investissements et les autres flux financiers alimentent également le marché des changes. À fin août, les recettes voyages avaient ainsi progressé de 9,7%, à 97,9 milliards de dirhams.
C’est précisément cette combinaison de facteurs, à laquelle s’ajoute l’évolution de l’euro et du dollar, qui permet de comprendre le taux de change observé.
Pourquoi certains prix réagissent et d’autres non
Pour les ménages, le principal enjeu n’est donc pas la baisse du dirham en elle-même, mais sa transmission aux prix.
Le mois d’août fournit une illustration assez nette de cette transmission sélective. L’indice général des prix a progressé de 0,8% sur un mois mais ressort en baisse de 0,3% sur un an. L’inflation sous-jacente qui exclut notamment les produits à prix volatils n’a augmenté que de 0,1% sur un an.
Le carburant constitue un cas particulier. Son prix dépend des cours internationaux de l’énergie, exprimés en dollars, puis de leur conversion en dirhams. Lorsque le pétrole et le dollar évoluent dans le même sens, l’effet peut être amplifié pour le consommateur marocain. Mais les seules données disponibles ne permettent pas d’isoler la part exacte attribuable au change dans la hausse observée en août.
Le reste de la consommation réagit différemment. Un produit importé, une voiture, un voyage à l’étranger ou certains biens incorporant une forte proportion de composants importés sont directement exposés au taux de change. À l’inverse, les prix de nombreux services et produits à dominante locale dépendent davantage des salaires, des coûts domestiques, de la concurrence ou des marges des entreprises.
Il faut donc se méfier d’une équation trop simple : dirham plus faible = inflation généralisée.
Qui perd, qui gagne ?
Le change redistribue surtout les effets selon l’exposition de chacun aux devises.
Pour un ménage qui paie des études en Europe, prépare un voyage à l’étranger ou achète un bien facturé en euros ou en dollars, un dirham moins cher signifie une dépense plus élevée en monnaie nationale à montant identique en devises.
À l’inverse, un ménage qui reçoit régulièrement des euros ou des dollars — notamment via des transferts de proches établis à l’étranger — obtient davantage de dirhams pour le même montant en devises. Les recettes de voyages bénéficient également, en valeur en dirhams, d’un taux de change plus favorable aux recettes en devises.
Mais là encore, le gain n’est pas automatique : un exportateur qui bénéficie d’un euro plus rémunérateur peut aussi supporter des coûts d’approvisionnement libellés en devises.
Le vrai sujet est la durée du mouvement
Le franchissement des 11 DH pour un euro ne constitue donc pas, à lui seul, un signal d’alerte. Le dirham évolue toujours dans sa bande de fluctuation. Ce qui mérite davantage d’attention est la persistance du mouvement actuel. Si le dirham reste durablement moins bien orienté face aux principales devises et que les cours internationaux de l’énergie ou d’autres matières premières augmentent simultanément, la transmission aux prix peut devenir plus visible.
Pour les ménages, le meilleur indicateur n’est donc pas le passage d’un seuil psychologique comme 11 DH. C’est l’écart qui se crée, dans la durée, entre leurs revenus en dirhams et le coût des biens, services ou dépenses qui dépendent des devises étrangères.
C’est là que le taux de change cesse d’être une donnée de marché pour devenir une question très concrète de pouvoir d’achat.
Sara AMGHAR