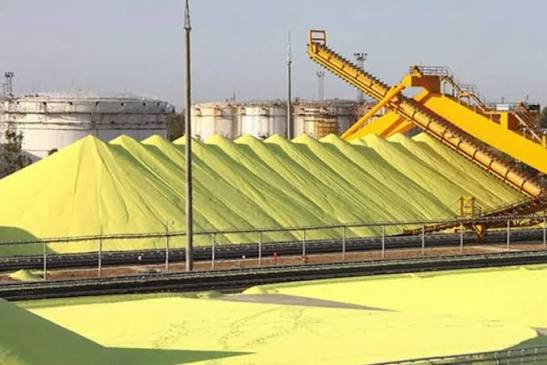
Le Maroc occupe une place importante sur le marché mondial du soufre, à la fois comme grand consommateur et comme destination majeure des exportations internationales. Selon une présentation publiée en octobre 2026 par le groupe énergétique canadien Cavvy Energy, les exportations de soufre du Kazakhstan vers le Maroc représentent 7 % des échanges mondiaux, tandis que les expéditions des Émirats arabes unis vers le Royaume comptent pour 6 %.
Ces deux routes commerciales représentent ainsi 13 % du commerce mondial du soufre, plaçant les approvisionnements à destination du Maroc parmi les principaux flux internationaux de cette matière première.
Le Maroc représente 10 % de la demande mondiale
Le Royaume se classe également au deuxième rang mondial des consommateurs de soufre, avec une part estimée à 10 % de la demande mondiale. La Chine arrive en tête avec 28 %, tandis que les États-Unis représentent 9 %.
Cette consommation élevée est étroitement liée au poids de l’industrie marocaine des phosphates et des engrais. La transformation des phosphates nécessite notamment d’importantes quantités d’acide sulfurique, dont la production constitue l’un des principaux débouchés du soufre.
Il convient toutefois de distinguer les deux indicateurs : les 10 % attribués au Maroc concernent sa part dans la consommation mondiale, tandis que les 13 % correspondant aux flux Kazakhstan-Maroc et Émirats arabes unis-Maroc mesurent leur poids dans le commerce international.
L’industrie des engrais au cœur de la demande
Le soufre constitue une matière première essentielle pour la production d’acide sulfurique, lui-même utilisé dans plusieurs procédés industriels. Dans la filière des phosphates, cet acide intervient notamment dans la transformation du minerai en acide phosphorique, destiné ensuite à la fabrication de différents engrais.
Son utilisation ne se limite pas à l’industrie des phosphates. Le soufre intervient également dans l’extraction et le traitement de plusieurs minerais. Au niveau mondial, l’agriculture et l’industrie minière représentent ensemble plus de 80 % de la consommation de soufre, ce qui rend l’évolution de ce marché particulièrement sensible aux besoins de l’agriculture et aux activités extractives.
Pour le Maroc, la dynamique du marché des phosphates et des engrais constitue donc un facteur déterminant de la demande nationale en soufre.
Les approvisionnements marocains dominent les principaux corridors
Les données présentées par Cavvy Energy placent les deux principales routes commerciales à destination du Maroc au sommet des échanges mondiaux de soufre.
Les exportations des Émirats arabes unis vers la Chine représentent 4 % du commerce mondial, à égalité avec les flux du Koweït vers la Chine et du Canada vers les États-Unis. Les expéditions de l’Arabie saoudite vers l’Indonésie comptent, pour leur part, pour 3 %.
Avec 7 % pour le Kazakhstan et 6 % pour les Émirats arabes unis, les deux corridors à destination du Maroc affichent donc des parts supérieures à celles des autres grandes liaisons commerciales recensées dans la présentation.
Le Golfe reste un centre majeur de l’offre mondiale
La structure de la production mondiale explique en partie cette concentration des flux. Les Émirats arabes unis représentent environ 10 % de l’offre mondiale de soufre, au même niveau que les États-Unis. Ils sont précédés par la Chine, avec 16 %, et l’Arabie saoudite, avec 11 %.
La Russie, le Kazakhstan et le Canada représentent chacun 6 % de la production mondiale, tandis que le Qatar compte pour environ 5 %.
Cette répartition donne au Moyen-Orient une place centrale dans l’approvisionnement international, compte tenu du poids des producteurs du Golfe et de leur rôle dans les échanges de soufre.
Pour les industriels marocains, cette concentration géographique constitue à la fois une source d’approvisionnement importante et un facteur d’exposition aux éventuelles perturbations de production ou de transport.
Les tensions géopolitiques pourraient modifier les flux
Les tensions dans certaines zones productrices et les risques pesant sur les routes commerciales pourraient également contribuer à une réorganisation des flux internationaux.
Dans ce scénario, les producteurs nord-américains pourraient bénéficier d’une partie de la demande redirigée vers des sources considérées comme moins exposées aux risques géopolitiques. Le Canada dispose notamment d’une capacité importante de récupération du soufre issu du traitement du gaz naturel et du pétrole.
Cette situation pourrait renforcer le rôle des fournisseurs canadiens sur certains marchés si les acheteurs cherchent à diversifier leurs sources d’approvisionnement.
Le prix du soufre dépasse 1 000 dollars la tonne
Cette évolution des flux intervient alors que le marché du soufre connaît une forte hausse des prix. Selon les données présentées par Cavvy Energy, le cours évoqué dépasse désormais 1 000 dollars la tonne, alors que la moyenne historique se situerait autour de 166 dollars.
Une telle progression renchérit mécaniquement les coûts des industries utilisant de grandes quantités d’acide sulfurique, notamment celles liées à la transformation des phosphates et à la production d’engrais.
À l’inverse, cette hausse améliore les perspectives de revenus des producteurs de soufre, dont les résultats sont davantage exposés à l’évolution des cours internationaux de cette matière première.
Un contrat de 200 000 tonnes pour 2027
Dans ce contexte, un accord conclu en juillet 2026 prévoit la commercialisation en 2027 de 200 000 tonnes de soufre à un prix fixe de 525 dollars la tonne, avant déduction des coûts de transport et de manutention.
Le volume représente environ 548 tonnes par jour. La production supplémentaire resterait, elle, exposée aux prix du marché au départ de Vancouver.
Pour 2026, la structure contractuelle est différente. Un tiers des volumes bénéficie d’un prix fixe de 225 dollars la tonne, un autre tiers est couvert par un prix compris entre 205 et 250 dollars, tandis que le dernier tiers est vendu aux conditions du marché.
L’identité des acheteurs concernés par l’accord de 2027 ainsi que les destinations précises des volumes contractuels n’ont pas été précisées. Cette information ne permet donc pas, à ce stade, d’attribuer ces 200 000 tonnes au marché marocain.