Deux semaines après la dernière réunion de politique monétaire de Bank Al-Maghrib, un chiffre interpelle toujours : 0,7%. C’est la prévision d’inflation pour 2026. Après le choc des dernières années, le chiffre a de quoi rassurer. Il ne dit pourtant pas grand-chose du prix que les ménages paient encore aujourd’hui.
La confusion est classique. Lorsque l’inflation ralentit, les prix ne reviennent pas en arrière. Ils continuent généralement d’augmenter, mais moins vite.
Prenons un produit vendu 100 dirhams avant le choc inflationniste. S’il passe à 110 dirhams, puis reste autour de ce niveau, l’inflation peut devenir presque nulle. Le prix, lui, reste supérieur de 10% à son niveau initial. Pour un économiste, la hausse des prix s’est arrêtée. Pour le consommateur, la dépense de 110 dirhams est toujours bien réelle.
C’est une différence essentielle pour comprendre le sentiment des ménages.
Le panier moyen ne ressemble pas à tous les paniers
L’inflation publiée est une moyenne. Elle agrège des centaines de prix et donne une mesure utile de l’évolution générale du coût de la vie. Mais aucun ménage ne consomme exactement le panier moyen retenu par les statisticiens.
Les effets sont particulièrement visibles dans l’alimentaire. Certains produits ont connu des baisses après les envolées des années précédentes. L’huile d’olive en est un exemple. Son prix a fortement augmenté avant de refluer. Ces mouvements peuvent contribuer à modérer l’inflation globale, sans pour autant effacer les hausses de prix déjà intégrées dans les dépenses quotidiennes.
C’est toute la différence entre une baisse de l’inflation et une baisse des prix.
La première signifie que la hausse ralentit. La seconde signifie que le niveau des prix recule. Les deux phénomènes n’ont pas les mêmes conséquences sur le budget d’un ménage.
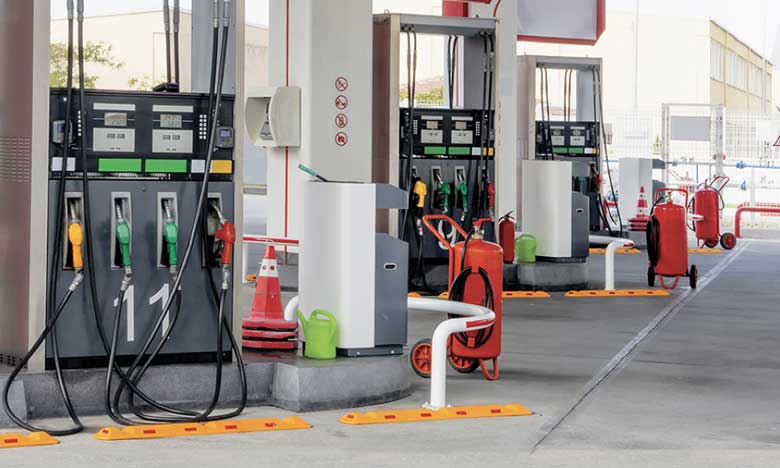
Le carburant permet de saisir cette mécanique de manière très concrète. Même lorsque son prix cesse d’augmenter rapidement, le niveau auquel il s’est installé continue de peser sur les automobilistes, en particulier ceux qui parcourent beaucoup de kilomètres. Une dépense devenue structurellement plus élevée finit alors par modifier les arbitrages : moins de déplacements, recours accru aux transports collectifs lorsqu’ils sont disponibles, ou réduction d’autres dépenses.
Le ralentissement de l’inflation ne fait donc pas disparaître la facture accumulée pendant les années précédentes.
La trajectoire prévue par Bank Al-Maghrib invite d’ailleurs à regarder au-delà de 2026.
L’inflation globale devrait rester très modérée cette année, mais l’inflation sous-jacente qui exclut les produits à prix volatils, devrait évoluer différemment. Après une prévision de −0,2 % en 2026, elle remonterait à 2,2 % en 2027.
Autrement dit, l’accalmie actuelle ne doit pas être interprétée comme l’installation durable d’un environnement de prix quasi immobiles. Une partie de la faiblesse actuelle tient à des facteurs qui ne sont pas appelés à se reproduire indéfiniment.
Pendant le précédent épisode inflationniste, l’enjeu était d’empêcher les prix de s’emballer. Aujourd’hui, alors que cette pression s’est nettement atténuée, la question devient celle de la transmission de cette stabilité au niveau de vie.
L’accalmie ne suffit pas à restaurer le pouvoir d’achat
C’est ici que le chiffre de 0,7% trouve sa véritable limite.
Une inflation faible protège le pouvoir d’achat futur. Elle évite qu’une partie croissante du revenu soit absorbée par la hausse des prix. Mais elle ne restitue pas automatiquement le pouvoir d’achat perdu lorsque les prix ont augmenté plus vite que les revenus.
Pour que le niveau de vie progresse réellement, il faut un deuxième mouvement, que les revenus augmentent plus vite que les dépenses. Cela renvoie aux salaires, à l’emploi, mais aussi à la productivité. Une économie peut durablement améliorer le revenu disponible des ménages si elle parvient à produire davantage de valeur avec les mêmes ressources et à en distribuer une partie sous forme de revenus.
La décision de Bank Al-Maghrib de maintenir son taux directeur à 2,25% traduit, elle aussi, un changement de priorité. Avec une inflation désormais contenue, la politique monétaire dispose davantage d’espace pour accompagner l’activité, tout en restant attentive au retour progressif des tensions sous-jacentes.
La prochaine étape est donc moins spectaculaire que la lutte contre une flambée des prix, mais elle est probablement plus déterminante pour les ménages.
Faire passer l’inflation de 0,7% à un niveau durablement maîtrisé est une condition de stabilité. Faire en sorte que cette stabilité se traduise par davantage de revenu disponible en est une autre.
C’est entre ces deux étapes — les prix d’un côté, les revenus de l’autre — que se joue désormais une grande partie de la question du pouvoir d’achat.