
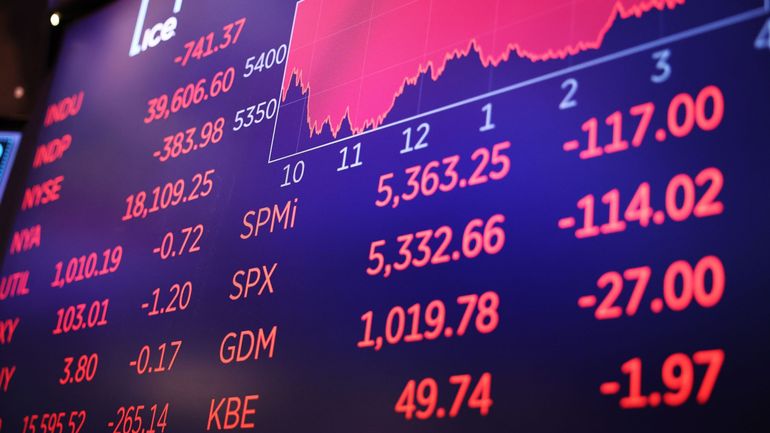
Les marchés financiers internationaux ont été secoués vendredi 6 novembre par une vague de ventes qui a touché plusieurs grandes places boursières, de Tokyo à Paris. À l’origine de cette nouvelle turbulence, les inquiétudes grandissantes autour des valorisations des entreprises liées à l’intelligence artificielle (IA), après une forte chute enregistrée la veille à Wall Street.
La correction intervient dans un contexte marqué par des interrogations sur les perspectives du secteur technologique américain et sur les conséquences économiques et réglementaires du développement rapide de l’IA.
Une forte baisse des principales places financières
Les principales Bourses européennes ont ouvert la séance dans le rouge. Vers 12h40 GMT, le CAC 40 à Paris reculait de 1,67 %, tandis que Londres abandonnait 2,05 % et Zurich 2,08 %. Francfort enregistrait la baisse la plus importante, avec un repli de 2,42 %, au lendemain d’un nouveau record historique atteint en séance à 26.692,90 points.
En Asie, le mouvement de correction a également été marqué. Les marchés de Tokyo et de Séoul ont chuté d’environ 6 %, tandis que Taipei a reculé de 4,5 %.
Cette vague de ventes fait suite à la séance particulièrement difficile enregistrée jeudi à New York. Le Nasdaq, fortement exposé aux valeurs technologiques, a perdu 5,52 %, signant sa plus forte baisse depuis avril 2025. Les fabricants de semi-conducteurs ont été parmi les plus durement touchés, avec des replis de plus de 17 % pour Micron et AMD, tandis que Nvidia a cédé plus de 9 %.
L’intelligence artificielle au cœur des inquiétudes
Les craintes des investisseurs portent notamment sur l’avenir des infrastructures indispensables au développement de l’intelligence artificielle, en particulier les centres de données, dont le fonctionnement nécessite d’importantes quantités d’énergie.
Les résultats des élections américaines de mi-mandat ont contribué à accentuer les inquiétudes. Après la victoire des démocrates et leur prise de contrôle des deux chambres du Congrès, les marchés redoutent un durcissement de la réglementation applicable aux centres de données.
Pour Bruno Cavalier, chef économiste chez Oddo BHF, l’écosystème de l’intelligence artificielle traverse une période de fortes turbulences. Il souligne également les risques que pourrait entraîner une correction prolongée des marchés financiers sur la consommation des ménages américains. Selon lui, 43 % de leur patrimoine financier est désormais exposé aux marchés actions, soit dix points de plus qu’en 2000.
Une éventuelle inversion de cet effet de richesse pourrait peser sur les dépenses des ménages et, par conséquent, sur la croissance de la première économie mondiale.
Les valeurs européennes de la technologie résistent
Malgré le mouvement général de repli, certaines entreprises européennes directement liées à la chaîne de valeur de l’intelligence artificielle ont réussi à progresser. Dans le secteur des semi-conducteurs, ASML a gagné 3,98 %, ASM International a avancé de 3,08 %, STMicroelectronics de 2,67 %, BE Semiconductor Industries de 2,59 % et Infineon de 2,09 %.
En revanche, plusieurs grandes valeurs européennes ont subi des pertes. AstraZeneca a reculé de 3,69 %, Nestlé de 2,75 % et Allianz de 3,76 %. Le secteur du luxe a également été pénalisé, notamment en raison de sa dépendance à la clientèle américaine. À Paris, LVMH a perdu 3,75 %, Kering 3,35 % et Hermès 2,92 %.
Les investisseurs dans l’attente des indicateurs américains
Les opérateurs de marché surveillaient également la publication du rapport mensuel sur l’emploi aux États-Unis, susceptible d’influencer l’évolution de la séance et les anticipations concernant la politique monétaire de la Réserve fédérale américaine.
Les économistes tablaient sur environ 70.000 créations d’emplois en octobre. Des chiffres supérieurs aux attentes auraient pu renforcer les anticipations d’une hausse des taux directeurs en décembre, dans le cadre de la lutte contre l’inflation.
Sur le marché obligataire, le rendement des emprunts américains à dix ans s’établissait à 4,87 %, contre 4,84 % la veille. En Europe, le taux allemand à dix ans atteignait 3,25 %, tandis que son équivalent français progressait à 4,80 %.
De son côté, le marché pétrolier affichait une relative stabilité, avec un baril de Brent de la mer du Nord évoluant autour de 98 dollars.
Source : Bourse News.

