
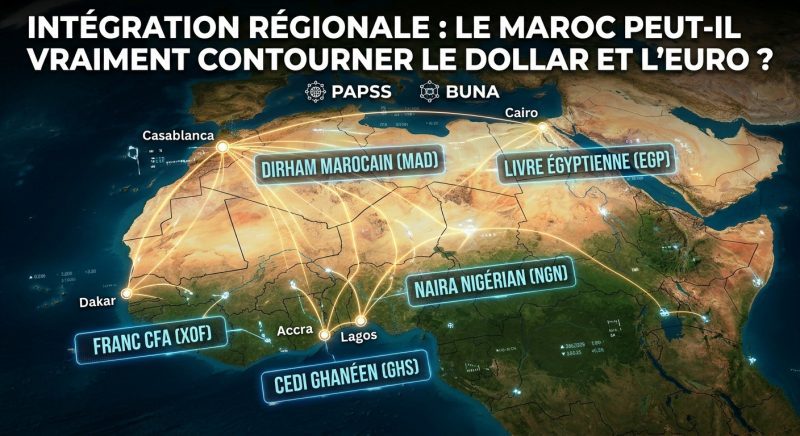
En rejoignant le système panafricain de paiement PAPSS, puis en finalisant son adhésion à la plateforme arabe Buna, Bank Al-Maghrib fait entrer le Maroc dans une compétition discrète mais décisive, celle des infrastructures financières régionales. L’enjeu dépasse la simple réduction des frais bancaires. Il touche à la souveraineté monétaire, à la place de Casablanca dans les flux africains et arabes, et à la capacité du Royaume à réduire sa dépendance aux circuits de paiement dominés par les devises tierces.
Il y a plus d’un an (juin 2025), Bank Al-Maghrib a officiellement signé son accord d’adhésion au PAPSS, devenant le 17e pays présent dans ce réseau panafricain. La plateforme, développée par Afreximbank en collaboration avec le secrétariat de la ZLECAf, vise à permettre des paiements transfrontaliers en monnaies locales, avec des transferts instantanés.
Pour les entreprises marocaines tournées vers l’Afrique de l’Ouest, le Sahel ou l’Afrique de l’Est, l’enjeu est concret, réduire les délais, limiter les conversions successives et sécuriser des règlements aujourd’hui souvent dépendants de correspondants bancaires situés hors du continent.
Bank Al-Maghrib a également finalisé son adhésion à Buna, le système arabe de compensation et de règlement des paiements transfrontaliers. L’objectif affiché est similaire, faciliter l’usage des monnaies locales dans les échanges entre pays arabes.
Le dollar et l’euro reculent, sans disparaître
Le PAPSS ne vise pas à évincer le dollar et l’euro. Son ambition est plus ciblée c’est à dire faire des monnaies africaines le vecteur normal des échanges intra-africains, là où elles étaient jusqu’ici systématiquement converties en devises tierces.
Concrètement, un importateur marocain peut régler en dirhams et son fournisseur africain recevoir des nairas, des ceedis ou des francs CFA, selon les corridors disponibles. Les transactions commerciales sont ainsi traitées en monnaies locales, avec des transferts pouvant être exécutés instantanément.
Mais l’architecture conserve une étape de compensation entre systèmes nationaux. Le règlement net quotidien aboutit à des positions résiduelles réglées en devise forte par Afreximbank. Le dollar et l’euro ne disparaissent donc pas, ils reculent du niveau de la transaction commerciale vers celui de la compensation interbancaire centrale.
C’est précisément là que réside l’enjeu stratégique. Chaque dirham qui peut être réglé directement contre une monnaie africaine réduit la dépendance aux circuits de correspondance, abaisse le coût de change et raccourcit le cycle de règlement. Le Maroc ne cherche pas à remplacer les devises de réserve mondiales ; il cherche à cesser de les utiliser par défaut pour payer son propre voisinage économique.
Le vrai gain : le coût et le délai
Aujourd’hui, une opération entre le Maroc et plusieurs marchés africains peut supposer plusieurs conversions, des frais de correspondance et des délais de règlement plus longs. Le PAPSS promet un paiement en monnaie locale, rapide et traçable, accessible via les banques et prestataires connectés au réseau.
Pour une PME exportatrice, la différence peut être matérielle. Un règlement plus court réduit le besoin de financement d’exploitation. Une conversion directe limite le coût de change. Une traçabilité renforcée facilite la conformité documentaire.
Mais l’effet dépendra d’un facteur décisif, le nombre de banques marocaines réellement connectées au système, la profondeur des corridors disponibles et le volume des échanges bilatéraux. Une adhésion de banque centrale ouvre la porte ; elle ne crée pas automatiquement un marché liquide.
Les verrous restent élevés
Le premier verrou est réglementaire. Le dirham n’est pas pleinement convertible sur le compte capital, et les opérations de change demeurent encadrées par l’Office des Changes. Toute interconnexion régionale doit donc concilier fluidité des paiements commerciaux et prévention des fuites de capitaux.
Le deuxième verrou est la conformité. Le PAPSS impose des contrôles de validation des instructions de paiement et une architecture de conformité entre juridictions aux cadres LBC/FT hétérogènes. Plus le réseau s’étend, plus l’harmonisation des standards devient déterminante.
Le troisième verrou est financier. Les monnaies africaines présentent des niveaux de liquidité, de volatilité et de risque de change très variables. Les banques marocaines devront donc construire des capacités de couverture, de gestion des positions et de connaissance des contreparties locales.
Casablanca, hub ou simple nœud ?
Le Maroc dispose d’atouts réels, une place financière structurée, des banques présentes dans une vingtaine de pays d’Afrique sunsaharienne, une position géographique entre l’Atlantique, le Sahel et l’Europe, ainsi qu’une diplomatie économique activement tournée vers le continent.
Mais l’adhésion au PAPSS et à Buna ne suffit pas à faire de Casablanca un hub. Pour cela, il faudra des corridors liquides, des banques commerciales opérationnelles, des infrastructures de change profondes et un cadre réglementaire capable d’accompagner les flux sans ouvrir la porte aux arbitrages spéculatifs.
Reste à savoir si le Maroc peut devenir l’un des points de passage les plus efficaces entre l’Afrique, le monde arabe et l’Europe tout en gardant la maîtrise de son cadre monétaire.
Le Décrypteur
