
Pendant que les banques affichent des résultats confortables et que Bank Al-Maghrib ajuste ses instruments de politique monétaire, une autre réalité, plus silencieuse, se joue dans les relevés bancaires des ménages. Des centaines de milliards de dirhams continuent d’être logés sur des comptes courants non rémunérés ou sur des supports d’épargne dont le rendement peine à créer de la valeur.
Pour les cadres, les professions libérales et une partie de la classe moyenne urbaine, la sécurité absolue du compte courant ressemble de plus en plus à un confort coûteux. L’argent y est disponible, certes. Mais il ne travaille pas. Et, une fois l’inflation prise en compte, il peut même perdre discrètement de sa substance.
Des milliards qui dorment
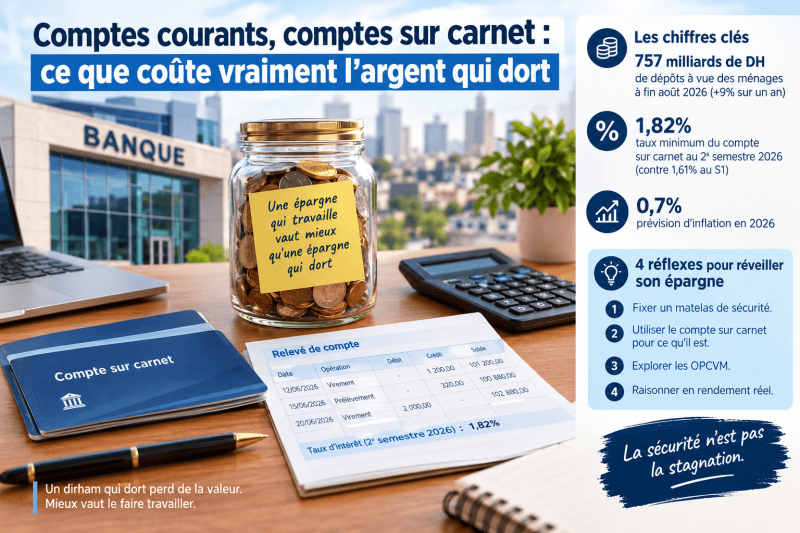
Les statistiques monétaires de Bank Al-Maghrib le confirment. Le réflexe de liquidité demeure profondément ancré. À fin août 2026, les dépôts à vue des ménages auprès des banques s’élevaient à environ 757 milliards de dirhams en hausse de 9% sur un an.
Ces sommes, immédiatement disponibles, ne sont en principe pas rémunérées. Elles constituent pourtant une ressource précieuse pour les établissements de crédit, un financement stable, peu coûteux, qui alimente leur bilan et soutient leur activité de distribution de crédits.
Le paradoxe est là. L’épargnant laisse son argent à disposition de sa banque. La banque, elle, le transforme en capacité de financement, en marges d’intermédiation et, in fine, en produits nets bancaires. Le client, de son côté, ne perçoit généralement aucun intérêt.
Le compte sur carnet, refuge peu rémunérateur
Le compte sur carnet reste le premier refuge lorsque l’épargnant quitte le compte courant. Mais son rendement officiel demeure modeste. Pour le second semestre 2026, Bank Al-Maghrib a fixé le taux minimum applicable aux comptes sur carnet à 1,82%, contre 1,61% au premier semestre.
Sur 100.000 dirhams placés pendant un an, cela génère environ 1.200 dirhams nets. Un montant réel, mais limité au regard des objectifs patrimoniaux d’un ménage : constitution d’un apport immobilier, financement des études, préparation de la retraite ou protection contre les aléas professionnels.
L’inflation, elle, reste contenue. Les prévisions évoquent environ 0,7% pour 2026, après un contexte de prix encore sensible sur certaines dépenses contraintes. Après impôt et inflation, le rendement réel du compte sur carnet peut donc rester légèrement positif dans une moyenne nationale. Encore faut-il que l’inflation effectivement subie par le ménage ne dépasse pas ce seuil.
Car la moyenne cache les situations individuelles. Un foyer confronté à une hausse du loyer, des frais de santé, de scolarité ou de transport ne vit pas avec l’inflation agrégée publiée par l’Institut national de la statistique. Il vit avec sa propre inflation.
La taxe invisible de la liquidité
Prenons un exemple simple. Un cadre dispose de 200.000 dirhams sur son compte courant, au-delà de toute réserve de précaution raisonnable. Chaque année, cette somme ne produit rien.
Le compte courant a une fonction, celle de payer, d’encaisser, de régler les dépenses quotidiennes. Il n’a pas vocation à devenir le coffre-fort par défaut d’un patrimoine. Lorsque la liquidité y excède durablement les besoins opérationnels, elle cesse d’être de la prudence pour devenir de l’inertie.
Ce que le système ne dit pas toujours
La faiblesse de la rémunération de l’épargne liquide n’est pas une fatalité technique. Elle repose aussi sur une habitude, celle de considérer le compte courant comme un placement, alors qu’il n’en est pas un.
Les banques, elles, ont peu d’intérêt à pousser systématiquement leurs clients vers une réallocation. Les dépôts à vue bon marché améliorent leurs conditions de financement. Pour l’épargnant, la question n’est donc pas de sortir brutalement de la liquidité. Il s’agit de la hiérarchiser. Une partie doit rester immédiatement disponible. Le surplus peut, lui, être orienté vers des solutions mieux adaptées à son horizon et à son appétence au risque.
Encadré
. Quatre réflexes pour réveiller son épargne
. Fixer un matelas de sécurité.
. Utiliser le compte sur carnet pour ce qu’il est.
. Explorer les OPCVM.
. Raisonner en rendement réel.
Le message essentiel tient en une phrase, la sécurité n’est pas la stagnation. Garder de la liquidité est une décision de gestion. Laisser dormir des sommes importantes sur un compte non rémunéré, année après année, est souvent une absence de décision.
L’enjeu est non seulement d’encourager les ménages à épargner mais aussi de leur apprendre à distinguer l’argent destiné à être dépensé, l’argent destiné à sécuriser et l’argent destiné à travailler. Car un dirham immobile ne reste pas neutre. Il perd, lentement mais sûrement, une partie de sa puissance d’achat.
le Decrypteur
