
Confirmée le 20 novembre, la note BBB- du groupe OCP, assortie d’une perspective stable, témoigne de la résilience de son profil de crédit dans un contexte marqué par la hausse exceptionnelle du coût du soufre. Pour préserver ses équilibres financiers, le géant marocain des phosphates privilégie la trésorerie et adopte une approche plus sélective de ses investissements.
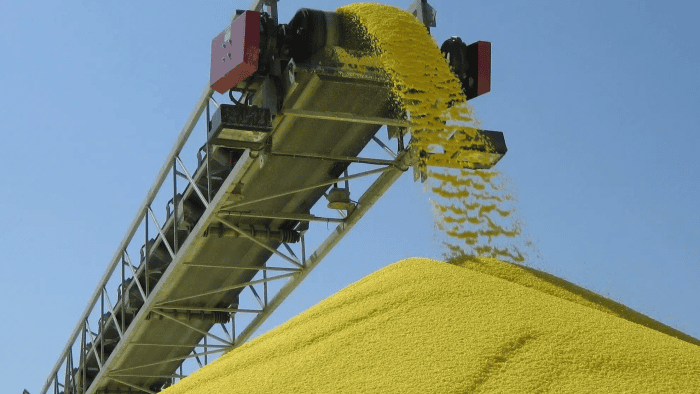
L’année 2026 aura été particulièrement exigeante pour les producteurs d’engrais phosphatés. Les perturbations de l’approvisionnement en soufre, dans le contexte du conflit au Moyen-Orient, ont provoqué une envolée des cours de cet intrant stratégique, qui ont dépassé les 1 050 dollars la tonne durant l’été. À titre de comparaison, les prix moyens oscillaient entre 100 et 300 dollars la tonne en 2023 et 2024.
Cette hausse pèse directement sur les coûts de production du secteur. Le soufre est en effet indispensable à la fabrication de l’acide sulfurique, lui-même utilisé dans la production d’acide phosphorique, un composant essentiel des engrais phosphatés.
La progression du coût de cet intrant renchérit ainsi la facture industrielle des producteurs. Toutefois, leur capacité à répercuter intégralement cette hausse sur les prix de vente reste limitée par le pouvoir d’achat des exploitants agricoles. Face à des engrais plus chers, certains agriculteurs peuvent reporter leurs achats ou réduire les volumes commandés, accentuant la pression sur les débouchés.
Une note BBB- qui préserve le statut Investment Grade
Le maintien de la note BBB-, accompagné d’une perspective stable, permet à OCP de conserver son statut Investment Grade. Cette classification constitue un indicateur important pour les investisseurs obligataires, puisqu’elle situe le groupe dans une catégorie de risque de crédit compatible avec les critères d’investissement de nombreux acteurs institutionnels.
Ce statut revêt une importance particulière pour un groupe engagé dans des programmes industriels de long terme, dont le financement repose notamment sur sa capacité à accéder aux marchés de capitaux dans des conditions favorables.
OCP privilégie la trésorerie face à la pression sur les marges
Dans ce contexte de coûts élevés, OCP entend renforcer la maîtrise de ses équilibres financiers. Le groupe donne la priorité à la préservation de ses liquidités et à une sélection plus rigoureuse de ses dépenses, dans un environnement où la rentabilité de ses activités reste affectée par le renchérissement des matières premières.
La marge opérationnelle ajustée avant intérêts, impôts et amortissements (EBITDA) est ainsi estimée à environ 15 % pour l’exercice 2026. Ce niveau traduit les tensions qui pèsent actuellement sur les coûts de production et les marges du groupe.
Un redressement des marges envisagé pour 2027
Les perspectives apparaissent toutefois plus favorables à moyen terme. Selon le scénario retenu par l’agence de notation, la marge EBITDA ajustée d’OCP pourrait remonter entre 23 % et 25 % en 2027, sous réserve d’une amélioration des conditions de marché.
L’évolution du prix du soufre constituera l’un des principaux facteurs de cette reprise potentielle. Une détente durable des cours permettrait de réduire les coûts de production et de redonner de l’oxygène aux marges. Le redémarrage des commandes des clients représenterait un autre levier déterminant, en contribuant à soutenir les volumes commercialisés.
Pour OCP, l’enjeu consiste désormais à traverser cette période de tensions sans compromettre ses équilibres financiers ni la poursuite de ses projets industriels. L’évolution du coût des intrants, la dynamique de la demande agricole et les conditions de financement détermineront ainsi la capacité du groupe à concrétiser le redressement attendu en 2027.

