
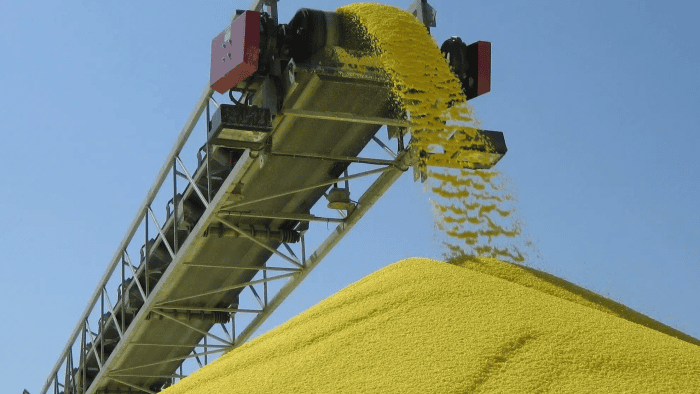
Face au recul des livraisons de soufre en provenance des Émirats arabes unis et aux perturbations du marché mondial, le Maroc a diversifié ses sources d’approvisionnement en se tournant notamment vers la Russie, la Géorgie, les États-Unis et le Canada. Selon la société d’analyse maritime Kpler, dans une note publiée lundi 26 octobre 2026, ces achats alternatifs ont permis de compenser une partie du déficit et de préserver l’activité de l’industrie phosphatière marocaine, malgré une offre mondiale sous pression.
Le Maroc se tourne vers de nouveaux fournisseurs
Deux cargaisons de soufre ont été chargées en octobre au port russe d’Oust-Louga, situé dans le golfe de Finlande, et leur arrivée à Jorf Lasfar, sur la côte atlantique marocaine, est attendue avant la fin du mois.
Ces expéditions interviennent dans un contexte de reprise des exportations russes de soufre, après leur interruption en juillet. Selon les données citées par Kpler, les volumes exportés par la Russie sont remontés à 115 000 tonnes en septembre, après être tombés à zéro deux mois auparavant.
Pour le Maroc, cette diversification des fournisseurs répond à un enjeu stratégique. Le soufre est une matière première essentielle à la production d’engrais phosphatés et constitue un maillon déterminant de la chaîne industrielle du groupe OCP, l’un des principaux acheteurs mondiaux de cette ressource.
La combustion du soufre permet de produire l’acide sulfurique utilisé dans le traitement de la roche phosphatée, qui est ensuite transformée en acide phosphorique, indispensable à la fabrication de plusieurs catégories d’engrais. Le complexe de Jorf Lasfar occupe une place centrale dans cette chaîne de transformation et dans les exportations du groupe marocain.
Les livraisons émiraties se contractent
Les Émirats arabes unis constituaient jusqu’ici une source majeure d’approvisionnement du marché marocain. Toutefois, leurs expéditions vers le royaume ont presque cessé entre mai et juin 2026, selon les données maritimes analysées par Kpler. Les livraisons ont repris en juillet, sans retrouver immédiatement leur rythme antérieur.
La Russie, la Géorgie, les États-Unis et le Canada ont contribué à compenser une partie de ce manque. Ces approvisionnements alternatifs ont permis de soutenir l’alimentation des installations industrielles marocaines, même si les volumes disponibles sont restés inférieurs à ceux observés avant les perturbations du marché mondial.
Les difficultés ne se limitent pas aux relations commerciales entre le Maroc et les Émirats. La Russie a prolongé jusqu’au 31 décembre 2026 ses restrictions sur les exportations de soufre liquide, granulé ou en morceaux, avec certaines exemptions, notamment pour les membres de l’Union économique eurasiatique. Le Kazakhstan a également suspendu ses ventes à l’étranger à compter du 27 juin, à l’exception des expéditions vers des gares russes. De son côté, l’Inde avait interrompu ses exportations entre mai et juillet.
Dans ce contexte, la multiplication des origines d’approvisionnement permet au Maroc de répartir les risques entre plusieurs producteurs. Elle ne supprime toutefois pas les contraintes liées aux restrictions commerciales, aux difficultés logistiques et à la disponibilité des volumes exportables.
Le détroit d’Ormuz au cœur des tensions sur le marché mondial
Le détroit d’Ormuz est devenu l’un des principaux points de blocage du commerce international du soufre. Entre mars et septembre, les cargaisons ayant emprunté ce passage stratégique ont représenté environ 55 % de leur cadence antérieure au conflit, selon Kpler.
La moyenne mobile sur trois mois des volumes transportés est tombée à 541 000 tonnes, contre 1,35 million de tonnes en février. Cette contraction a fortement réduit la disponibilité du soufre provenant du Golfe, une région qui représentait près de la moitié des échanges mondiaux de cette matière première avant les perturbations.
Kpler a néanmoins relevé une hausse ponctuelle de 517 000 tonnes des traversées entre mai et juin. Ce rebond s’expliquerait par l’évacuation de navires déjà chargés et immobilisés depuis mars. La fréquence des passages a alors dépassé de 30 % son niveau antérieur, tandis que les terminaux du Golfe manquaient de navires disponibles pour effectuer de nouveaux chargements.
En mai, jusqu’à 26 navires chargés attendaient leur départ, alors que la région ne disposait plus de vraquiers arrivés sur ballast, c’est-à-dire sans cargaison, pour assurer de nouvelles opérations. Un nouvel engorgement s’est ensuite formé entre juillet et août, après la résorption de la première file d’attente.
La pénurie de navires disponibles a ainsi limité les expéditions, même lorsque du soufre pouvait être chargé. Au total, les ports du Golfe ont perdu environ un tiers de leurs volumes d’exportation. Cette contraction de l’offre a contribué à une hausse des prix du soufre d’environ 75 %, selon l’analyse de Kpler.
OCP adapte sa production pour préserver ses exportations
Face à la réduction des approvisionnements, le groupe OCP a ajusté son calendrier industriel. D’après les données citées par Kpler, le producteur marocain a avancé une partie de ses arrêts d’entretien et réduit sa production d’environ 30 % au deuxième trimestre 2026. Il a retrouvé son plein régime à la fin du mois de juin.
Le groupe a également privilégié le superphosphate triple (TSP), un engrais moins gourmand en soufre que d’autres produits phosphatés. Cette adaptation de son assortiment a permis de limiter la consommation de matière première pendant les mois les plus difficiles pour les approvisionnements en provenance du Golfe.
Les exportations marocaines d’engrais phosphatés ont reculé en mai, avant de retrouver des niveaux élevés en juin et en septembre, malgré des importations de soufre encore limitées. Kpler attribue cette évolution à l’utilisation d’une partie des stocks disponibles et à l’ajustement du calendrier de production d’OCP, qui aurait permis de préserver les livraisons destinées aux marchés étrangers.
Les stocks amortissent le choc, mais les risques persistent
Les réserves de soufre constituent un amortisseur temporaire face aux perturbations du marché international. Elles permettent de maintenir les volumes de production et d’exportation pendant une période limitée, même lorsque les nouvelles livraisons diminuent.
Toutefois, une crise d’approvisionnement prolongée pourrait progressivement alourdir les coûts industriels et contraindre OCP à revoir la répartition de sa production entre les différentes catégories d’engrais. Les volumes commercialisés pourraient ensuite être affectés si les tensions persistaient.
La diversification des fournisseurs, l’ajustement du portefeuille de produits et la mobilisation des stocks apparaissent ainsi comme trois leviers essentiels pour limiter les effets de la crise. Pour l’industrie phosphatière marocaine, l’évolution des flux maritimes dans le Golfe et la disponibilité du soufre resteront déterminantes pour sécuriser les approvisionnements et préserver la compétitivité des exportations.

