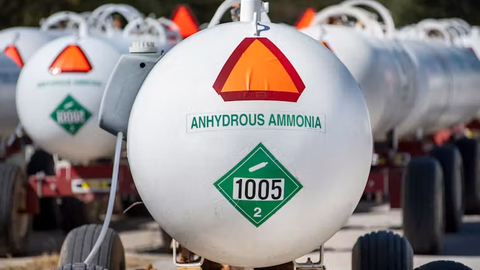
Le Maroc s’est imposé en mai 2026 comme la première destination des exportations chinoises d’ammoniac, confirmant l’importance croissante du marché marocain dans le commerce mondial des fertilisants. Selon les données de l’administration générale des douanes de Chine (GACC), le Royaume a réceptionné 51.050 tonnes d’ammoniac sur un total de 185.000 tonnes exportées par la Chine durant le mois.
Ce volume représente une progression de 163,36 % sur un mois et constitue le niveau mensuel le plus élevé jamais enregistré pour les exportations chinoises d’ammoniac.
L’Australie arrive derrière le Maroc avec 34.344 tonnes, suivie de l’Afrique du Sud avec 24.997 tonnes et de l’Inde avec 24.683 tonnes. Les cargaisons destinées aux marchés africains et océaniens se sont négociées à plus de 570 dollars la tonne, dépassant les niveaux observés pour l’ammoniac agricole livré en Asie du Sud-Est.
Les exportations chinoises d’engrais progressent fortement
Sur les cinq premiers mois de 2026, la Chine a exporté 14,36 millions de tonnes d’engrais, toutes catégories confondues. Ce volume affiche une hausse de 11,9 % par rapport à la même période de 2025.
En valeur, ces exportations ont atteint 3,347 milliards de dollars, soit une progression de 23,4 % sur un an. L’augmentation plus rapide de la valeur que des volumes traduit ainsi une hausse du prix moyen des engrais chinois exportés.
Cette dynamique intervient dans un contexte international marqué par de fortes tensions sur le marché des fertilisants azotés et par une demande accrue provenant notamment des marchés africains.
Le sulfate d’ammonium domine les exportations chinoises
Le détail des exportations révèle toutefois d’importants écarts entre les différentes catégories d’engrais.
Le sulfate d’ammonium reste le principal produit exporté par la Chine. Avec 8,37 millions de tonnes expédiées sur les cinq premiers mois de l’année, il progresse de 20 % sur un an et représente près de 60 % des volumes exportés.
L’urée connaît également un spectaculaire rebond. Les exportations ont atteint environ 500.000 tonnes, soit une progression de 4.415,3 %. Cette hausse particulièrement élevée doit néanmoins être relativisée, puisqu’elle s’explique en grande partie par une base de comparaison extrêmement faible en 2025.
À l’inverse, les exportations de phosphate diammonique (DAP) ont fortement diminué. Elles se sont établies à seulement 20.000 tonnes, en baisse de 79,6 %. Cette contraction est liée notamment aux mesures chinoises visant à sécuriser l’approvisionnement du marché intérieur et à préserver la stabilité des prix.
Les tensions géopolitiques bouleversent le marché de l’azote
La progression des exportations chinoises intervient alors que le marché mondial de l’azote connaît une période de fortes tensions.
Les perturbations affectant les flux commerciaux dans le détroit d’Ormuz, dans le contexte du conflit au Moyen-Orient, ainsi que le fonctionnement réduit de certaines unités européennes de production d’ammoniac en raison du coût élevé du gaz naturel, ont contribué à accentuer les tensions sur l’offre mondiale.
Le prix de l’urée exportée depuis le Moyen-Orient, qui se situait sous la barre des 500 dollars la tonne avant le déclenchement du conflit, a dépassé les 700 dollars la tonne à la mi-mars, après une progression d’environ 40 %.
Dans ce contexte, les producteurs chinois d’urée utilisant le charbon comme matière première ont pu profiter de leur structure de coûts pour occuper une partie de l’espace laissé vacant sur le marché international.
Pékin renforce le contrôle des exportations d’engrais
L’augmentation des volumes exportés s’accompagne toutefois d’un durcissement des procédures chinoises.
Depuis le 16 juillet, le sulfate d’ammonium et les autres catégories d’engrais sont soumis à un contrôle légal avant leur expédition. L’ensemble des positions tarifaires relevant du chapitre des engrais est désormais concerné par cette inspection obligatoire.
Parallèlement, les acheteurs du Moyen-Orient imposent davantage d’exigences concernant l’étiquetage, notamment avec l’utilisation de la langue arabe sur les produits destinés à leurs marchés.
L’Afrique, un marché stratégique pour les fertilisants
La montée de la demande africaine constitue l’un des principaux moteurs de cette dynamique.
L’Afrique subsaharienne importe environ 80 % des engrais qu’elle consomme, ce qui rend ses marchés particulièrement sensibles aux fluctuations des prix internationaux et aux perturbations des chaînes d’approvisionnement.
La dépendance aux importations en provenance du Moyen-Orient atteint notamment 54 % au Soudan, 31 % en Tanzanie, 30 % en Somalie et 26 % au Kenya.
La consommation d’engrais reste par ailleurs très inférieure à la moyenne mondiale dans une grande partie de l’Afrique subsaharienne. Alors que la consommation moyenne mondiale atteint environ 139 kilogrammes par hectare, 37 pays subsahariens restent sous le seuil de 25 kilogrammes par hectare.
En Afrique du Sud, où environ 80 % des intrants agricoles sont importés, les coûts de production ont progressé de 35 %. Cette situation exerce une pression supplémentaire sur les producteurs agricoles et, plus largement, sur les marchés alimentaires des pays importateurs nets.
Les groupes chinois investissent directement dans les ressources africaines
La stratégie chinoise ne se limite plus à l’exportation d’engrais. Des groupes chinois renforcent également leur présence directement au niveau des ressources minières et des capacités de production africaines.
Yuntu Holdings et Zangge Mining ont ainsi acquis pour 171 millions de dollars 92 % d’un permis d’exploitation de potasse au Congo-Brazzaville. Le permis porte sur des ressources estimées à 1,99 milliard de tonnes de chlorure de potassium.
Cette opération intervient dans un pays qui dépend fortement des importations pour couvrir ses besoins en potasse, avec un taux de dépendance estimé à 78,54 %.
En Zambie, Wuhuan Engineering, filiale de China National Chemical Engineering (CNCEC), a également mis en service une unité d’urée d’une capacité de 300.000 tonnes par an. Il s’agit de la première installation de ce type en Afrique australe et orientale.
En Égypte, le groupe Sichuan Jinnuo a pour sa part lancé les travaux d’un complexe spécialisé dans la chimie phosphatée.
Le marché africain et moyen-oriental devrait poursuivre sa croissance
Le marché des engrais au Moyen-Orient et en Afrique était estimé à 16,7 milliards de dollars en 2025. Il pourrait atteindre 17,67 milliards de dollars en 2026 avant de progresser jusqu’à 23,43 milliards de dollars en 2031.
Cette évolution correspondrait à une croissance annuelle moyenne de 4,67 %.
Dans ce contexte, la place occupée par le Maroc dans les exportations chinoises d’ammoniac illustre l’évolution des flux mondiaux de fertilisants. Le Royaume apparaît à la fois comme un marché important et comme un acteur majeur de l’industrie mondiale des engrais, au moment où les producteurs et négociants cherchent à sécuriser leurs approvisionnements face aux tensions géopolitiques et aux fluctuations des prix de l’énergie.