
Le découvert bancaire est censé absorber un imprévu. Pour de nombreux salariés, il est devenu un moyen de tenir jusqu’à la fin du mois.
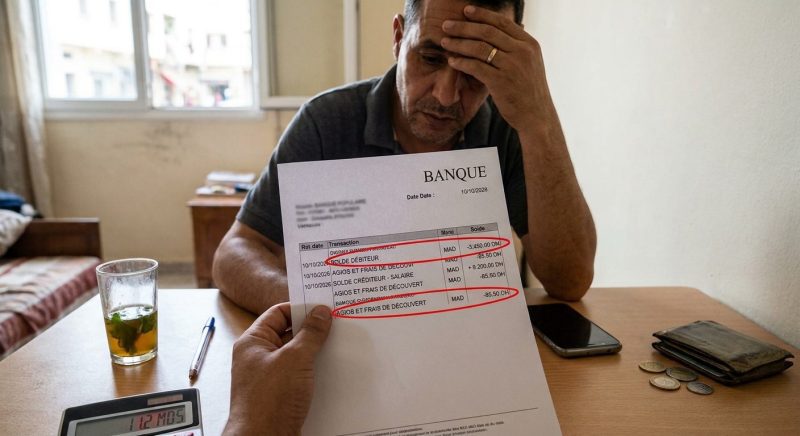
Répété, ce financement de quelques jours peut coûter plusieurs centaines de dirhams par an.Le 10 du mois et le compte est déjà dans le rouge. Pour tenir jusqu’à la paie, le salarié peut puiser, sur autorisation de sa banque, dans une réserve de trésorerie qui n’a rien de gratuit : le découvert.
La facilité répond à un besoin réel, absorber le décalage entre des dépenses qui s’étalent sur le mois et un revenu versé une seule fois. Le problème commence lorsque le découvert devient une composante régulière du budget. Le salaire suivant sert alors, en partie, à effacer le déficit du mois précédent.
11,2 milliards de dirhams de crédit de trésorerie
L’ampleur du phénomène se lit dans les statistiques monétaires. À fin septembre 2026, l’encours des comptes débiteurs et crédits de trésorerie accordés aux particuliers et MRE atteignait 11,2 milliards de dirhams, contre 9,5 milliards un an plus tôt. Soit une progression de 17,9% en glissement annuel.
Une hausse près de quatre fois supérieure à celle du crédit immobilier, limitée à 4,5% sur un an, et nettement supérieure à celle du crédit à la consommation, en hausse de 5,2%. Le financement de trésorerie progresse donc plus vite que les crédits destinés à financer un logement ou un achat.
Un coût discret, mais cumulatif
Le coût du découvert dépend du montant utilisé, de sa durée et des conditions prévues dans la convention bancaire. Actuellement, le taux maximum des intérêts conventionnels est fixé à 13,21%. Ce plafond ne signifie pas que toutes les banques facturent ce taux à tous leurs clients.
Prenons un découvert de 5.000 DH maintenu vingt jours. Au taux maximal, les intérêts atteignent environ 36 DH. Pris isolément, le montant paraît modeste. Répété chaque mois, il ne l’est plus. Un découvert de 5.000 DH pendant vingt jours représente près de 435 DH d’intérêts sur une année, hors frais éventuels prévus au contrat.
La paie déjà engagée
C’est là que le mécanisme devient contraignant. Lorsque le salaire arrive sur un compte déjà débiteur de 3.000 ou 5.000 DH, cette somme est immédiatement absorbée. Avant même le loyer, les échéances ou les dépenses courantes, le revenu disponible du nouveau mois est amputé d’autant.
Le découvert ne résout alors plus un simple problème de calendrier. Il révèle un déséquilibre plus durable entre les dépenses mensuelles et le niveau de revenu. La difficulté n’est plus de financer un achat exceptionnel, mais de couvrir quatre semaines de vie avec une paie dont une part a déjà été consommée.
Les statistiques publiques ne permettent pas de savoir combien de ménages sont régulièrement à découvert, ni combien de jours leurs comptes restent débiteurs. Mais la hausse de 17,9% de l’encours des particuliers et MRE montre que la trésorerie devient un poste de financement de plus en plus sollicité.
Pour ceux qui vivent cette situation, le constat est simple, le découvert représente une avance sur salaire. Et lorsqu’elle devient mensuelle, elle réduit la marge de manœuvre du mois suivant.

