
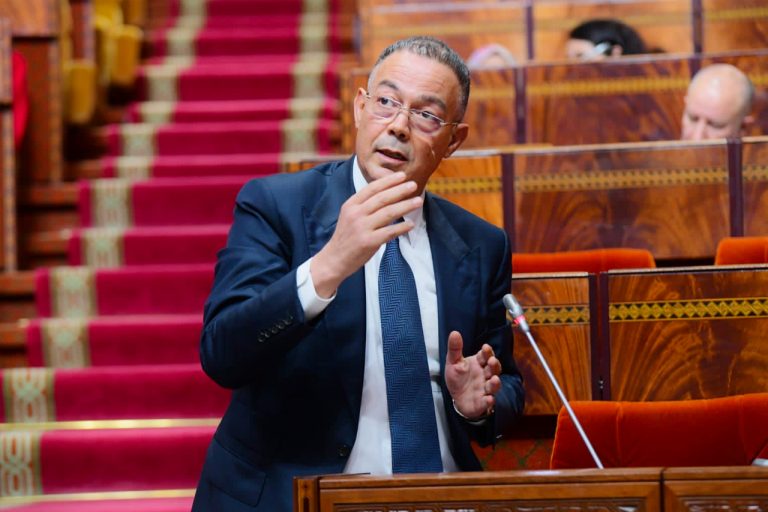
Présentée par Fouzi Lekjaa le 23 octobre, la réforme fiscale prévoit d’exonérer d’IR les salaires nets mensuels inférieurs à 10.000 dirhams dès janvier 2027. Estimée à 5,5 milliards de dirhams pour sa première année, la mesure s’inscrit dans une refonte progressive du barème jusqu’en 2031. Un allègement destiné au pouvoir d’achat, dont la portée dépendra de l’adoption définitive du texte.*
Le signal est fort, mais son coût ne l’est pas moins. Dans le cadre du projet de loi de finances (PLF) 2027, le gouvernement propose un nouvel allègement de la fiscalité salariale : les rémunérations nettes mensuelles inférieures à 10.000 dirhams seraient exonérées de l’impôt sur le revenu (IR) à compter du 1er janvier 2027. Présentant les orientations budgétaires devant les deux Chambres du Parlement, le ministre de l’Économie, des Finances et de la Performance publique, Fouzi Lekjaa, a évalué à 87 % la proportion des salariés qui seraient ainsi totalement exonérés.
Derrière cette annonce, l’enjeu est double. Il s’agit, d’une part, d’accroître le revenu disponible des ménages et, d’autre part, de revoir progressivement la structure de l’imposition des revenus du travail. Pour l’exécutif, la réforme constitue un levier de soutien au pouvoir d’achat dans un contexte où le coût de la vie demeure une préoccupation centrale pour les ménages.
Un effort budgétaire de 5,5 milliards de dirhams
Le dispositif proposé prévoit de relever de 40.000 à 60.000 dirhams par an le seuil de la première tranche de revenu net imposable exonérée. Il s’accompagne d’une réorganisation des tranches fiscales et d’une baisse progressive des taux, avec pour objectif de ramener le taux marginal supérieur de 37 % à 30 % à l’horizon 2031.
Selon les estimations présentées par le ministre, la majorité des salariés concernés pourrait bénéficier d’un gain mensuel d’environ 500 dirhams dès 2027. Le coût budgétaire de cette première étape est évalué à 5,5 milliards de dirhams.
Ce montant donne la mesure de l’effort consenti par les finances publiques. Il traduit également l’arbitrage auquel est confronté le gouvernement : alléger la pression fiscale sur les revenus salariaux sans compromettre les équilibres budgétaires, dans un contexte où les besoins de financement des politiques publiques restent importants.
Le gain effectivement perçu variera néanmoins selon le revenu imposable et la situation fiscale de chaque contribuable. L’allègement annoncé ne doit donc pas être interprété comme une augmentation uniforme de 500 dirhams pour tous les salariés.
Une réforme étalée jusqu’en 2031
Le changement ne se limite pas au seuil d’exonération. Le PLF prévoit une transition progressive des barèmes entre 2027 et 2031, avec une évolution des tranches et des taux au fil des exercices. Cette trajectoire vise à modifier durablement la répartition de la charge fiscale entre les catégories de revenus.
Le calendrier retenu permet à l’État d’étaler l’effort budgétaire, mais il impose aussi une lecture prudente des gains annoncés à moyen terme. Les montants attendus dans les prochaines années dépendent de l’application des barèmes successifs et des dispositions qui seront définitivement adoptées.
Pour les entreprises, la réforme impliquera également une adaptation des systèmes de paie et des retenues à la source. La publication du texte définitif et de ses modalités d’application sera déterminante pour traduire l’annonce en changements concrets sur les bulletins de salaire.
Le pouvoir d’achat à l’épreuve des résultats
L’exonération de l’IR constitue un instrument direct de soutien au revenu disponible. Son effet économique ne peut toutefois être apprécié isolément. Le gain fiscal réel dépendra notamment de l’évolution des prix, des dépenses contraintes des ménages et de la dynamique des rémunérations.
La mesure soulève aussi une question d’équilibre : comment concilier l’allègement de l’imposition du travail avec le financement des services publics et des investissements nécessaires à la croissance ? Le coût annoncé de 5,5 milliards de dirhams en 2027 souligne l’importance de cet arbitrage.
Pour le gouvernement, la réforme marque une étape dans la refonte de la fiscalité des revenus. Pour les salariés, son intérêt se mesurera au montant effectivement conservé chaque mois. Entre ambition sociale et contrainte budgétaire, le calendrier d’application et les effets réels sur le revenu disponible seront les principaux indicateurs à suivre.
